
Katso alta säännöllisin väliajoin päivittyvä vertailu, joka kattaa noin 25 pankin säästötilit ja määräaikaistalletukset. Vertailussa mainittujen pankkien talletussuojasta löydät lisätietoa Suomen Rahoitusvakausviraston verkkosivuilta (rvv.fi).
Ilmainen säästötili Instabankilta jopa 2,70 %:n talletuskorolla
Avaa ilmainen säästötili Instabankiin ja saat säästöillesi 2,30 tai 2,70 prosentin koron heti ensimmäisestä eurosta lähtien. Tavallisen säästötilin korko on 2,30 % ilman nostorajoituksia. Korkeakorkoisen säästötilin korko on 2,70 %, ja voit tehdä tililtä kaksi maksutonta nostoa vuodessa.
- Instabank ASA on norjalainen pankki. Talletuksesi kuuluvat Norjan talletussuojan piiriin 100 000 euroon asti.
- Talletuksille ei ole minimirajaa, ja säästötilin avaaminen onnistuu helposti verkossa.
Talletus- ja säästötilien korot tällä hetkellä
Vertailun korot ja talletusehdot tarkistettiin pankkien verkkosivuilta 16. marraskuuta 2026 kello 14.00. Isoimpien kivijalkapankkien 10 000 euron määräaikaistalletuksia koskevat luvut on poimittu Kauppalehden talletuskorkotaulukosta.
Ehdot ja korkotarjoukset muuttuvat säännöllisesti, joten osa tiedoista on jo voinut vanhentua. Varmista aina ajantasainen tilanne palveluntarjoajien omilta verkkosivuilta ennen säästötilin avaamista tai määräaikaistalletuksen tekemistä.
| Talletus- tai säästötili | Korko | Minimitalletus & nostorajoitukset |
|---|---|---|
 Nordea Määräaikainen sijoitustili | 4,50 % vuotuinen korko 10kk talletukselle. 4,00 % vuotuinen korko 4kk talletukselle ja 3,15 % vuotuinen korko 12kk talletukselle. Korot eri talletusajoille näkyvät, kun aloitat tilin avaamisen Nordean verkkopankin Tilit-näkymän kautta. | 500 €. Ei maksuttomia nostoja sopimusaikana. |
 Brocc Määräaikainen Säästötili | 3,35-3,50 % riippuen talletusajasta (3-60kk). 12kk talletukselle maksettava korko on 3,50 %. | Ei maksuttomia nostoja sopimusaikana. |
 Svea Määräaikaistili | 2,65-3,50 % riippuen talletusajasta (3-36kk). 12kk talletukselle maksettava korko on 3,30 %. | 1000 €. Ei maksuttomia nostoja. |
 Bigbank Määräaikaistalletus | 2,25-3,40 % riippuen talletusajasta ja siitä, maksetaanko korko vuosittain vai talletusajan päättyessä. 12kk talletukselle maksettava korko on 3,30 %. | 1000 €. Ei nostoja sopimusaikana. |
 Ferratum Määräaikaistili | 3,10-3,40 % riippuen talletusajasta (6-36kk). 12kk talletukselle maksettava korko on 3,20 %. | 50€. Ei nostoja sopimusaikana. |
 Alisa Pankki Määräaikaistalletus | 2,20-3,40 % riippuen talletusajasta (3-36kk). 12kk talletukselle maksettava korko on 2,80 %. | 500 €. Ei nostoja sopimusaikana. |
 Hypo Määräaikaistalletus | 3,00-3,30 % riippuen talletusajasta. 12kk talletukselle maksettava korko on 3,30 %. | 10 000 €. Ei nostoja sopimusaikana. |
 POP Pankki Helsinki Määräaikaistalletus | 3,25 % (10 000€/12kk) | 10 000 €. Ei nostoja sopimusaikana. |
 Klarna Talletustili | 2,29-3,24 % riippuen talletusajasta (3-48kk). 12kk talletukselle maksettava korko on 2,95 %. | Ei minimiä. Ei nostoja sopimusaikana. |
 Raisin SE | 3,20 % (Korko 12kk määräaikaiselle talletukselle ilman minimisummaa.) Raisinin kautta voit vertailla useiden eurooppalaisten pankkien tarjouksia säästötileille ja talletuksille. | Riippuu valitusta säästötuotteesta (säästötili vai määräaikaistalletus) sekä summasta. |
 Aktia Määräaikaistalletus | 3,20 % (10 000€/12kk) | 10 000 €. Ei nostoja sopimusaikana. |
 Säästöpankki Helsinki Määräaikaistalletus | 3,20 % (10 000€/12kk) | 10 000 €. Ei nostoja sopimusaikana. |
Nordea Helsinki Määräaikaistalletus | 3,15 % (10 000€/12kk) | 10 000 €. Ei nostoja sopimusaikana. |
 OP Uusimaa Määräaikaistalletus | 3,10 % (10 000€/12kk) | 10 000 €. Ei nostoja sopimusaikana. |
 Danske Bank Määräaikaistalletus | 3,08 % (10 000€/12kk) | 10 000 €. Ei nostoja sopimusaikana. |
Ferratum Säästötili | 3,00 % | Ei minimiä. Säästötilin avaaminen vaatii maksuttoman Ferratum-käyttötilin avaamista. |
 S-Pankki Määräaikaistalletus | 2,97 % (10 000€/12kk) | 10 000 €. Ei nostoja sopimusaikana. |
 Saldo Bank Määräaikaistalletus | 2,60-2,90 % riippuen talletusajasta (1-120kk). 12kk talletukselle maksettava korko on 2,60 %. | 500€. Ei nostoja sopimusaikana. |
 Ålandsbanken Määräaikaistalletus | 2,84 % (10 000€/12kk) | 10 000 €. Ei nostoja sopimusaikana. |
 Instabank Korkeakorkoinen Säästötili | 2,70 % | Ei minimiä. 2 maksutonta nostoa vuodessa. |
 Collector Säästötili | 2,65 % | 50 €. Ei rajoituksia. |
 Lea Bank Säästötili Plus | 2,60 % | Maksuttomat nostot, mutta nostettu summa maksetaan 31 päivän määräajan kuluttua. Nostot ennen 31 päivän määräajan kulumista maksavat 2 % nostosummasta. |
 Bank Norwegian Säästötili 31 | 2,55 % | Uusi tilituote, jossa rahat maksetaan 31 päivää noston jälkeen. |
Bigbank Säästötili | 2,50 % (Uusille asiakkaille 3,25 % korkotarjous 3kk ajan) | Ei minimiä. Ei rajoituksia. |
Svea Säästötili | 2,40 % | Ei minimiä. Ei rajoituksia. |
 Nordax Bank Tuottotili | 2,40 % | Ei minimiä. 12 maksutonta nostoa vuodessa. (Nordax Bankilta löytyy myös nostorajoitukseton säästötili hieman matalammalla korolla.) |
OP Säästötili | 0,40-2,38 % (16.11.) Alle 10 000 euron talletuksille korko on kiinteä 0,40 %. Isompaa korkoa maksetaan vain 10 000 euroa tai 50 000 euroa ylittäville osuuksille korkoportaittain. | Ei minimiä. Ei rajoituksia. |
Lea Bank Säästötili | 2,35 % | Ei minimiä. Ei rajoituksia. |
Instabank Säästötili | 2,30 % | Ei minimiä. Ei rajoituksia. |
OP Kasvutuotto | 0,40-2,28 % (16.11.) Alle 10 000 euron talletuksille korko on kiinteä 0,40 %. Sitä suurempien talletusten korko on sidottu 3kk euriboriin. Saat parhaan koron koko talletussummalle, jos summa on vähintään 50 000 euroa. | Ei minimiä. 4 maksutonta nostoa vuodessa. |
Nordea Joustotalletus | 2,25 % Talletusjakso 12kk, korko lasketaan alimmalle saldolle. Tarjolla myös 1kk ja 3kk talletusjaksot, joissa vuotuinen korko on 1,55 % ja 1,75 %. | 500 €. Ei rajoituksia. |
Klarna Säästötili | 2,20 % Korko lasketaan päivittäin ja maksetaan kerran kuukaudessa. | Ei minimiä. Ei rajoituksia. |
 Resurs Bank Säästötili | 2,20 % | Ei minimiä. Ei rajoituksia. |
Danske Bank Kasvutili | 0,50-2,10 % Korko on sidottu 3kk euriboriin (1.9.). Suurin korko on tarjolla vähintään 200 000 euron talletuksiin. | 5 maksutonta nostoa vuodessa. |
 TF Bank Säästötili | 2,05 % | Ei minimiä. 2 maksutonta nostoa vuodessa. |
Bank Norwegian Säästötili Plus | 2,00 % | 6 maksutonta nostoa kalenterivuodessa. |
S-Pankki S-Tuottotili | 0,01-1,75 % Paras korko koskee vain yli 100 000 euron talletuksia. | Ei minimiä. Ei rajoituksia. |
Hypo Jemma | 1,70 % | Ei minimiä. Ei rajoituksia. |
Danske Bank Sadonkorjuutili | 1,70 % (3kk euribor - 0,90 %) (1.9.) (Akavan jäsenille) | Ei minimiä. 5 maksutonta nostoa kuukaudessa. |
Bank Norwegian Säästötili | 1,50 % | Ei minimiä. Ei rajoituksia. |
Alisa Pankki Säästötili | 1,50 % | Ei minimiä. 6 maksutonta nostoa vuodessa. |
Nordea Etutili | 0,40-1,10 % talletussummasta riippuen. | Ei minimiä. Ei rajoituksia. |
Säästö- ja talletustilien vertailun paras korko kuukausittain
Paras korko nyt: 4,50 % – Nordea, määräaikaistalletus 10 kk (12 kk: 3,15 %). Seurantajakson korkein lukema oli 4,60 % (tammikuu 2024).
Luku on Korkotutkan vertailun korkein korko kunkin kuukauden alussa (kuukauden ensimmäinen päivitys). Se voi olla säästötilin tai määräaikaistalletuksen korko, myös kampanja. Määräaikaistalletuksissa luku on pankin korkein tarjottu korko, joka koskee usein tiettyä, joskus pitkää talletusaikaa. Talletusaika ja 12 kk:n korko on merkitty, kun ne ovat tiedossa.
Korot kuukausittain
2026
| Kuukausi | Paras korko | Pankki ja tuote |
|---|---|---|
| Marraskuu 2026 | 3,50 % | Brocc, määräaikaistalletus (12 kk: 3,35 %) |
| Lokakuu 2026 | 3,50 % | Nordea, määräaikaistalletus 10 kk (12 kk: 3,00 %) |
| Syyskuu 2026 | 3,46 % | Raisin, määräaikaistalletus 12 kk |
| Elokuu 2026 | 3,30 % | Raisin, säästötili, kampanja uusille asiakkaille |
| Heinäkuu 2026 | 3,30 % | Raisin, säästötili, kampanja uusille asiakkaille |
| Kesäkuu 2026 | 3,40 % | Saldo Bank, määräaikaistalletus (12 kk: 3,20 %) |
| Toukokuu 2026 | 3,30 % | Raisin, säästötili, kampanja uusille asiakkaille |
| Huhtikuu 2026 | 3,30 % | Raisin, säästötili, kampanja uusille asiakkaille |
| Maaliskuu 2026 | 3,30 % | Raisin, säästötili, kampanja uusille asiakkaille |
| Helmikuu 2026 | 3,30 % | Raisin, säästötili, kampanja uusille asiakkaille |
| Tammikuu 2026 | 3,30 % | Raisin, säästötili, kampanja uusille asiakkaille |
2025
| Kuukausi | Paras korko | Pankki ja tuote |
|---|---|---|
| Joulukuu 2025 | 3,30 % | Raisin, säästötili, kampanja uusille asiakkaille |
| Marraskuu 2025 | 3,30 % | Raisin, säästötili, kampanja uusille asiakkaille |
| Lokakuu 2025 | 3,30 % | Raisin, säästötili, kampanja uusille asiakkaille |
| Syyskuu 2025 | 3,00 % | SweepBank, säästötili |
| Elokuu 2025 | 3,00 % | SweepBank, säästötili |
| Heinäkuu 2025 | 3,00 % | SweepBank, säästötili |
| Kesäkuu 2025 | 3,30 % | SweepBank, määräaikaistalletus (12 kk: 3,00 %) |
| Toukokuu 2025 | 3,25 % | Collector, säästötili |
| Huhtikuu 2025 | 3,30 % | Brocc, säästötili |
| Maaliskuu 2025 | 3,50 % | Collector, säästötili |
| Helmikuu 2025 | 3,50 % | Collector, säästötili |
| Tammikuu 2025 | 3,50 % | Collector, säästötili |
2024
| Kuukausi | Paras korko | Pankki ja tuote |
|---|---|---|
| Joulukuu 2024 | 3,55 % | Nordax Bank, säästötili |
| Marraskuu 2024 | 3,75 % | Svea, määräaikaistalletus 12 kk |
| Lokakuu 2024 | 4,10 % | Svea, määräaikaistalletus 12 kk |
| Syyskuu 2024 | 4,10 % | Svea, määräaikaistalletus 12 kk |
| Elokuu 2024 | 4,10 % | Svea, määräaikaistalletus 12 kk |
| Heinäkuu 2024 | 4,15 % | Saldo Bank, määräaikaistalletus 12 kk |
| Kesäkuu 2024 | 4,15 % | Saldo Bank, määräaikaistalletus 12 kk |
| Toukokuu 2024 | 4,15 % | Saldo Bank, määräaikaistalletus 12 kk |
| Huhtikuu 2024 | 4,10 % | Bigbank, määräaikaistalletus |
| Maaliskuu 2024 | 4,20 % | Bigbank, määräaikaistalletus |
| Helmikuu 2024 | 4,20 % | Bigbank, määräaikaistalletus |
| Tammikuu 2024 | 4,60 % | Saldo Bank, määräaikaistalletus 15–18 kk (12 kk: 4,30 %) |
2023
| Kuukausi | Paras korko | Pankki ja tuote |
|---|---|---|
| Joulukuu 2023 | 4,30 % | Saldo Bank, määräaikaistalletus 12 kk |
| Marraskuu 2023 | 4,20 % | Bigbank, määräaikaistalletus |
| Lokakuu 2023 | 4,00 % | SweepBank, määräaikaistalletus |
| Syyskuu 2023 | 3,50 % | TF Bank, säästötili |
| Elokuu 2023 | 3,50 % | TF Bank, säästötili |
| Heinäkuu 2023 | 3,30 % | SweepBank, määräaikaistalletus |
| Kesäkuu 2023 | 3,25 % | Svea, määräaikaistalletus |
| Toukokuu 2023 | 3,25 % | Svea, määräaikaistalletus |
| Huhtikuu 2023 | 3,00 % | Fellow Pankki, määräaikaistalletus |
| Maaliskuu 2023 | 3,00 % | Bigbank, määräaikaistalletus |
| Helmikuu 2023 | 2,75 % | Bigbank, määräaikaistalletus |
| Tammikuu 2023 | 2,60 % | Hypo, määräaikaistalletus |
2022
| Kuukausi | Paras korko | Pankki ja tuote |
|---|---|---|
| Joulukuu 2022 | 2,50 % | Fellow Pankki, määräaikaistalletus |
| Marraskuu 2022 | 2,50 % | Bigbank, määräaikaistalletus |
| Lokakuu 2022 | 2,50 % | Bigbank, määräaikaistalletus |
| Syyskuu 2022 | 2,50 % | Bigbank, määräaikaistalletus |
| Elokuu 2022 | 2,50 % | Bigbank, määräaikaistalletus |
| Heinäkuu 2022 | 2,50 % | Bigbank, määräaikaistalletus |
| Kesäkuu 2022 | 2,50 % | Bigbank, määräaikaistalletus |
| Toukokuu 2022 | 2,50 % | Bigbank, määräaikaistalletus |
| Huhtikuu 2022 | 2,50 % | Bigbank, määräaikaistalletus |
Huomioi nämä:
- Korkotarjoukset muuttuvat nopeaan tahtiin, joten varmista ajantasaiset luvut aina palveluntarjoajien omilta verkkosivustoilta. Vertailu päivitetään muutamia kertoja kuukaudessa.
- Mukana vertailussa ovat pankit, jotka kertovat säästötiliensä tai määräaikaistalletustensa korot verkkosivuillaan. Pankkien valikoimista saattaa löytyä myös sellaisia talletustilituotteita, joiden koron kerrotaan määräytyvän talletusajan ja -summan mukaan, mutta lukuja ei ole tämän tarkemmin avattu. Emme voi taata, että vertailu on kaiken kattava.
- Kauppalehden verkkosivuilta löydät tietoa joidenkin perinteisten pankkien korkotarjouksista vähintään 10 000 euron määräaikaistalletuksille. Monet tutut pankit lupaavat talletuksille noin 2,80-3,50 prosentin koron.
- Kaikki mainitut tilit ovat talletussuojan piirissä. Lisätietoa löydät Rahoitusvakausviraston verkkosivuilta tai erillisestä talletussuojaa käsittelevästä artikkelista.
- Mainitut korkoluvut koskevat uusia asiakkuuksia. Jos sinulla on jo käytössäsi jokin taulukossa mainittu säästötili tai määräaikaistalletustili, saatat saada sille eri korkoa kuin mikä taulukossa on mainittu.
- Määräaikaisenkin talletustilin varat on yleensä mahdollista nostaa kesken sopimusjakson, mutta tällöin saatat joutua maksamaan talletuksen ennenaikaisesta lopettamisesta hinnastossa mainitun osuuden talletuksen pääomasta. Varmista ajantasaiset tiliehdot aina palveluntarjoajien omilta verkkosivustoilta.
- Jotkut pankit saattavat luvata määräaikaistalletukselle mainittua paremman koron, jos asiakas tekee samalla sijoituksen pankin osoittamaan rahastoon. Tällaisia kampanjatarjouksia ei ole huomioitu vertailussa. Kampanjoihin kytkettyjen rahastojen vuosittaiset kulut ovat usein korkeat.
Lisätietoa korkeakorkoisista säästö- ja talletustileistä:
- Raisin SE
- Saldo Bank
- Klarna
- SweepBank
- Nordax Bank
- Svea.fi
- Bigbank.fi
- Collector (Norion Bank)
- Banknorwegian.fi
Useimmin kysytyt kysymykset säästötilin avaamisesta ja käytöstä löydät alta.
Mitä eroa on säästötilillä ja käyttötilillä?
Käyttötili on tarkoitettu päivittäisten raha-asioiden hoitoon, ja tili on yhdistetty pankkikorttiisi. Kun maksat kortilla, käyttötililtä lähtee rahaa.
Säästötili sen sijaan on nimensä mukaisesti tarkoitettu säästöjen kartuttamiseen ja esimerkiksi puskurivarastoksi pahan päivän varalle. Säästötiliä ei yleensä ole yhdistetty mihinkään maksukorttiin.
Voit siirtää verkkopankissa tai pankin verkkopalvelussa vapaasti rahaa säästötililtä käyttötilillesi tai toisin päin. Useimpiin säästötileihin ei liity minkäänlaisia nostorajoitteita.
Käyttötilin korko on useimmilla pankeilla noin 0,00-0,25 prosenttia.
Miten säästötili avataan?
Voit avata säästötilin omaan pankkiisi suoraan verkkopankissa. Myös määräaikaistalletusten tekeminen tai tilin avaaminen vertailussa mainittuihin niin sanottuihin digipankkeihin tapahtuu verkossa.
Pääsääntöisesti tilin avaaminen vaatii täysi-ikäisyyttä sekä verkkopankkitunnuksia tunnistautumista varten.
Paljonko säästötilin avaaminen ja käyttäminen maksaa?
Säästötilin avaaminen ja käyttäminen on käytännössä aina ilmaista. Saatat kuitenkin joutua maksamaan kuluja, jos tilin käyttöön liittyy nostorajoite. Se tarkoittaa, että voit nostaa säästötililtäsi rahaa pois vain tietyn määrän kertoja vuodessa.
Nostorajoitukset ylittävästä nostokerrasta veloitettava kulu voi olla esimerkiksi 1-2 prosentin osuus nostosta. 100 euron siirrosta säästötililtä käyttötilille maksaisit tällöin 1-2 euroa. Yleensä säästötileihin ei kuitenkaan liity minkäänlaisia nostorajoituksia.
Määräaikaistalletusten kohdalla tilanne on toinen. Määräaikaistalletus tarkoittaa nimensä mukaisesti sitä, että sitoudut talletukseen tietyksi määräajaksi – esimerkiksi 1-3 vuodeksi.
Jos nostat määräaikaistalletuksen varat takaisin käyttöösi sopimusaikana, joudut yleensä maksamaan tilin purkamisesta muutaman prosentin osuuden talletusvaroista.
Määräaikaistalletukseen ei siis kannata sitoutua, jos ole täysin varma, että et tarvitse rahoja käyttöösi talletusaikana.
Mitä hyötyä on säästötilistä?
Säästötili toimii useimmille suomalaisille turvallisena vararahastona, jolloin kaikkia euroja ei tarvitse pitää tallessa maksukorttiin yhdistetyllä käyttötilillä. Verkkopankissa säästötililtä on kuitenkin tarvittaessa helppo siirtää rahaa käyttötilille, ja useimmiten tämä onnistuu täysin vapaasti ilman nostorajoituksia.
Monet hyödyntävät säästötiliä myös tavoitteelliseen säästämiseen esimerkiksi häitä, lomamatkaa tai auton ostamista silmälläpitäen. Tällöin verkkopankin asetuksista on tarvittaessa helppo säätää, että palkkapäivän jälkeen tietty summa siirtyy aina käyttötililtä säästötilille.
Vanhempien näkökulmasta katsottuna säästötilin avaaminen lapselle puolestaan on hyvä keino opettaa jälkikasvulle rahankäyttöä ja taloudenhallintaa. Varsin monet tuoreet vanhemmat avaavat nykyään oman tilin vastasyntyneelle – varoja voi käyttää vuosien päästä esimerkiksi autokoulukuluihin tai tulevien opintojen rahoittamiseen.
Kovin suurta korkoa säästötilille talletetut varat eivät kuitenkaan kerrytä, joten parempaa tuottoa metsästävien kannattaa kääntää katseensa erilaisten rahastojen tai esimerkiksi osakesäästötilin suuntaan.
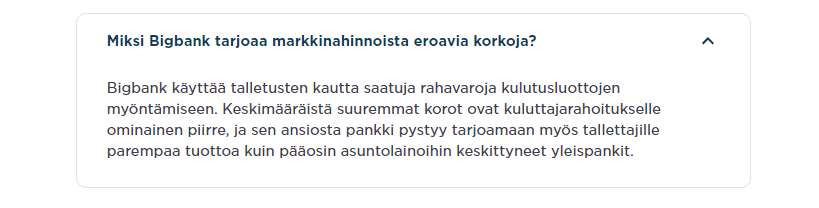
Miksi Bigbank, Brocc, Saldo Bank ja monet muut digitaaliset pankit tarjoavat perinteisiä pankkeja korkeampia korkoja?
Perinteisten suomalaisten kivijalkapankkien lainakannasta merkittävä osuus on asuntolainoja. Sen sijaan Bigbank, Saldo Bank, Bank Norwegian ja Alisa Pankki eivät tarjoa asuntolainoja, vaan niiden lainatuotteet ovat pääasiassa kuluttajille myönnettyjä vakuudettomia luottoja. Alisa Pankki ja Svea tarjoavat rahoituspalveluja myös yrityksille.
Kuluttajaluotoista ja yrityslainoista perittävä korko on huomattavasti suurempi asuntolainoihin verrattuna. Pankit hyödyntävät talletuksia omassa antolainauksessaan, joten ne voivat maksaa myös talletusasiakkaille normaalia parempia korkoja.
Bigbank kertoo saman asian omilla verkkosivuillaan seuraavin sanankääntein:
Mitä talletussuoja tarkoittaa?
Talletussuoja tarkoittaa, että saat talletuksesi tai säästötilisi varat korkoineen takaisin 100 000 euroon saakka, jos pankki syystä tai toisesta ajautuisi maksukyvyttömään tilaan.
Kaikkien vertailussa mainittujen pankkien talletussuoja suomalaisasiakkaille on 100 000 euroa. Eri maiden talletussuojajärjestelmiä ja suojien kattavuutta on yhdenmukaistettu EU-lainsäädännöllä.
- Suomalaisten pankkien (esim. Nordea, OP, S-Pankki, Alisa Pankki) talletussuojasta vastaa Rahoitusvakausvirasto.
- Danske Bank säästötilin kohdalla vastaava taho on Tanskan talletussuojaviranomainen eli Finansiel Stabilitet.
- Bigbankin talletussuojasta vastaa Viron talletussuojaviranomainen Tagatisfond.
- Ruotsin talletussuojaviranomainen tunnetaan nimellä Riksgälden. Esimerkiksi Norion Bankiin, Brocciin, Klarnalle, Sveaan ja TF Bankiin tehdyt talletukset ovat Ruotsin talletussuojan piirissä. Myös Bank Norwegianiin talletetut varat ovat nykyään osa Ruotsin talletussuojaa, sillä ruotsalainen NOBA Bank Group omistaa Bank Norwegianin.
- Instabank kuuluu Norjan talletussuojan piiriin.
- SweepBankilla talletussuojasta vastaava viranomainen on maltalainen MFSA (Malta Financial Stability Authority).
- Saldo Bankiin talletettujen varojen talletussuojasta vastaa Liettuan rahoitusvakausviranomainen (SE Deposit and Investment Insurance).
- Raisin SE:n yhteistyöpankkien tileille tehdyt talletukset kuuluvat kunkin yhteistyöpankin kotivaltion talletussuojaan. Raisin Bank AG:n käyttötilillä (jonka kautta talletukset yhteistyöpankkeihin tehdään) olevat varat puolestaan on suojattu 100 000 euroon asti, ja talletussuojasta vastaa Saksan talletussuojajärjestelmä Entschädigungseinrichtung Deutscher Banken GmbH. Raisinin yhteistyöpankeista esimerkiksi BluOr Bank AS toimii Latvian talletussuojan piirissä, ja IBL Bancaan talletetut rahat on turvattu Italian talletussuojalla.
Miten säästötilin tuottoja verotetaan?
Tämä kappale on tiivistelmä artikkelista säästötilin korkotulojen verotus.
Jos asut Suomessa ja teet talletuksen suomalaiseen pankkiin tai sellaiseen pankkiin, jolla on Suomessa virallinen sivuliike, maksat tuotoista 30 prosentin suuruisen korkotulon lähdeveron. Pankki veloittaa veron automaattisesti, eikä sinun tarvitse itse ilmoittaa tietoja mihinkään.
Ulkomaisen pankin tilin kerryttämät korkotulot sen sijaan verotetaan vastaavalla 30 prosentin pääomatuloverolla. Sinun tulee itse ilmoittaa pääomatulot Verohallinnolle, ellei pankki ole merkinnyt niitä esitäytettyyn veroilmoitukseesi, jonka saat keväällä.
Esimerkiksi Bank Norwegian kertoi aiemmin verkkosivuillaan, että se ilmoittaa vuosittain korkotuoton kaikista maksetuista koroista automaattisesti Verohallinnolle.
Käytännöissä on eroja pankkien välillä, joten tarkista aina ajantasaiset ehdot aina pankin asiakaspalvelusta tai verkkosivustolta. Mainitut tiedot ovat voineet muuttua.
Useimmat pankit ovat vastanneet säästötilien verotuskysymyksiin myös verkkosivujensa Usein kysytyt kysymykset -osiossa.
Mitä asioita säästötilien vertailussa kannattaa huomioida?
Olennaisimpia asioita säästötilien vertailussa ovat nostorajoitukset, niitä koskevat mahdolliset maksut, korkotuotto sekä koron määrittyminen.
- Useimpien perinteisten pankkien säästötileissä ei ole nostorajoituksia, eli säästötilin varoja voi siirtää vapaasti omalle käyttötililleen. Jotkut pankit kuitenkin veloittavat muutaman euron nostopalkkion, mikäli tietty määrä nostoja vuoden aikana ylittyy. Niin sanotuilla määräaikaistileillä nostojen tekeminen ei yleensä onnistu yhtä joustavasti, joten tällöin tilille kannattaa tallettaa vain sellaisia varoja, joita ei sopimusajan puitteissa tarvitse käyttöönsä.
- Korkolukeman lisäksi säästäjän kannattaa tarkastella sitä, miten korko määrittyy. Korko voi olla kiinteä, mutta se voi myös vaihdella riippuen viitekorosta eli käytännössä Prime- tai euribor-korosta. Prime-korko viittaa pankin omaan korkoon, kun taas euribor on euroalueen rahamarkkinoiden yhteinen viitekorko, joka heijastelee pankkien yleistä korkotasoa EU:n alueella. Sama suomeksi: viitekoron vaihtelu voi vaikuttaa siihen, kuinka paljon säästöillesi maksetaan korkoa.
- Usein kortin yhdistäminen säästötiliin ei ole tarpeellista, eikä se monissa pankeissa ole edes mahdollista. Säästötilin olennaisin idea on nimenomaan pitää päivittäiseen menoihin tarkoitetut rahat erossa säästöistä.
- Säästötiliä avatessasi tutustu myös siihen, kuinka usein korko maksetaan tilille. Useimmiten tämä tapahtuu kerran vuodessa, mutta poikkeuksia on. Korko puolestaan lasketaan joskus päiväsaldosta, toisinaan taas kuukauden alimmasta summasta tilillä. Tileissä on aina eroja, joten säästö- ja talletustilien vertailu kannattaa.
Tarkista säästötilien ja määräaikaistalletusten korot ja ehdot pankkien verkkosivuilta
Tällä sivulla mainituissa koroissa ja tiliehdoissa on voinut tapahtua muutoksia viimeisimmän tarkistusajankohdan jälkeen. Varmista aina pankkien säästötilien, talletustilien ja määräaikaistalletusten korot ja ehdot pankkien omilta verkkosivustoilta ennen tilin avaamista. Pankeilla voi myös olla korkotarjouksia, joita ei esitellä pankkien julkisilla verkkosivustoilla. Emme vastaa sisällössä mahdollisesti esiintyvistä puutteista tai vanhentuneista tai virheellisistä tiedoista. Tämä sivu ei sisällä sijoitussuosituksia tai suosituksia avata säästötili tai määräaikaistalletus tiettyyn yksittäiseen pankkiin.